 Emeoo
Première échéance dans -49 jours
Vous êtes concerné.Reste à savoir quand.
Toute entreprise française assujettie à la TVA est visée, sans seuil ni exception, y compris en franchise en base.
7 questions, environ deux minutes. Aucune inscription n'est demandée pour obtenir le résultat.
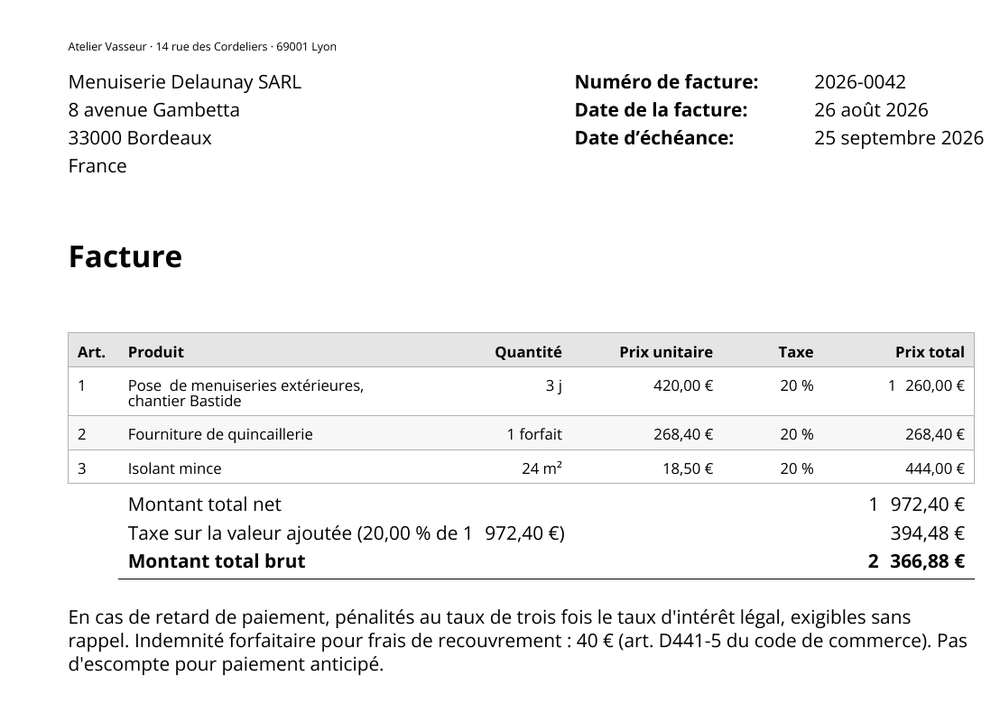
factur-x.xml · ligne 1
<ram:IncludedSupplyChainTradeLineItem>
  <ram:AssociatedDocumentLineDocument>
    <ram:LineID>1</ram:LineID>
  </ram:AssociatedDocumentLineDocument>
  <ram:SpecifiedTradeProduct>
    <ram:Name>Pose de menuiseries extérieures, chantier Bastide</ram:Name>
  </ram:SpecifiedTradeProduct>
  <ram:SpecifiedLineTradeAgreement>
    <ram:GrossPriceProductTradePrice>
      <ram:ChargeAmount>420.0000</ram:ChargeAmount>
    </ram:GrossPriceProductTradePrice>
    <ram:NetPriceProductTradePrice>
      <ram:ChargeAmount>420.0000</ram:ChargeAmount>
    </ram:NetPriceProductTradePrice>
  </ram:SpecifiedLineTradeAgreement>
  <ram:SpecifiedLineTradeDelivery>
    <ram:BilledQuantity unitCode="DAY">3.00</ram:BilledQuantity>
  </ram:SpecifiedLineTradeDelivery>
Qui est concerné
L'obligation vise toutes les entreprises assujetties à la TVA établies en France, pour leurs échanges avec d'autres entreprises françaises. Il n'y a pas de seuil d'exemption : une société de mille salariés et un artisan seul sont soumis au même dispositif, à des dates différentes pour l'émission seulement.
- Sont concernés : sociétés, entreprises individuelles, professions libérales, auto-entrepreneurs, y compris en franchise en base de TVA.
- Restent en dehors : les entreprises non établies en France. Certaines opérations exonérées de TVA (santé, enseignement, opérations bancaires et d'assurance) échappent quant à elles à l'émission et à l'e-reporting — mais un cabinet médical ou une école doit malgré tout pouvoir recevoir les factures de ses fournisseurs.
- Cas particulier : les ventes aux particuliers et les opérations avec l'étranger échappent à la facturation électronique, mais relèvent de l'e-reporting, qui impose de transmettre les données de ces transactions à l'administration.
À quelles dates
Le calendrier distingue deux obligations qu'on confond souvent. Recevoir des factures électroniques concerne tout le monde à la même date. Les émettre dépend de la taille de l'entreprise.
| Taille de l'entreprise | Recevoir | Émettre |
|---|---|---|
| Grande entreprise | 1er septembre 2026 | 1er septembre 2026 |
| ETI | 1er septembre 2026 | 1er septembre 2026 |
| PME | 1er septembre 2026 | 1er septembre 2027 |
| TPE et micro-entreprise | 1er septembre 2026 | 1er septembre 2027 |
L'échéance qu'on oublie
Beaucoup de dirigeants de TPE retiennent « 2027 » et se rassurent. C'est la date d'émission. L'obligation de recevoir des factures électroniques, elle, s'applique déjà 1er septembre 2026, sans distinction de taille. Concrètement, dès que vos fournisseurs basculent, il faut être en mesure de recevoir leurs factures.
Ce que « facture électronique » veut dire exactement
C'est le point qui surprend le plus : le PDF que vous envoyez aujourd'hui par email n'est pas une facture électronique au sens de la réforme. Trois conditions doivent être réunies.
- Un format structuré. La facture doit être lisible par une machine : Factur-X, un PDF qui embarque des données structurées, ou les formats UBL et CII, entièrement structurés. En savoir plus
- Une transmission par plateforme. La facture transite par une plateforme agréée, immatriculée par l'administration fiscale. L'email direct ne suffit plus.
- Des mentions complétées. Quatre mentions s'ajoutent aux mentions habituelles : le numéro SIREN du client, l'adresse de livraison si elle diffère de l'adresse de facturation, la nature des opérations, et l'option pour le paiement de la TVA d'après les débits le cas échéant.
Ce qui se passe si vous n'êtes pas prêt
La conséquence la plus immédiate n'est pas l'amende, c'est le blocage. Une entreprise incapable de recevoir une facture électronique se retrouve avec des factures fournisseurs qui n'arrivent jamais vraiment : paiements en retard, relances, et surtout TVA non déductible faute de facture exploitable. Du côté de l'émission, une facture non conforme peut être refusée par le client, qui a besoin d'un document conforme pour sa propre comptabilité.
S'y ajoutent les sanctions prévues par le code général des impôts. Leurs montants ont été relevés par la loi de finances pour 2026.
- 50 € par facture qui n'aurait pas été émise sous forme électronique, dans la limite de 15 000 € par année civile (article 1737, III).
- 500 € par transmission de données manquante au titre de l'e-reporting, avec son propre plafond de 15 000 € par année civile (article 1788 D).
Ces amendes ne s'appliquent pas à la première infraction commise au cours de l'année civile en cours et des trois années précédentes, lorsqu'elle est régularisée spontanément ou dans les trente jours d'une demande de l'administration. Un premier oubli corrigé ne coûte donc rien — mais la tolérance ne se représente pas avant quatre ans.
Et après : conserver vos factures
L'obligation ne s'arrête pas à l'envoi. Vos factures doivent être conservées 10 ans, dans leur format d'origine : garder le PDF lisible ne suffit pas, c'est le fichier structuré qui fait foi. Beaucoup de dirigeants supposent que leur plateforme archive indéfiniment — cela dépend en réalité de l'offre souscrite, et mérite d'être vérifié avant de choisir.
Par où commencer
Dans l'ordre, et sans y passer un après-midi.
- 1. Établissez votre échéance réelle. Elle dépend de votre taille et de votre situation actuelle. C'est ce que fait le diagnostic ci-dessous.
- 2. Interrogez votre éditeur de logiciel. Beaucoup de solutions se mettent en conformité toutes seules. Si la vôtre le fait, votre travail se limite à vérifier vos données.
- 3. Choisissez une plateforme. C'est le passage obligé pour recevoir comme pour émettre — les cinq questions à poser avant de souscrire.
- 4. Produisez une facture conforme. Une fois la plateforme choisie, il reste à lui remettre un fichier au bon format. Notre générateur de facture Factur-X le fait gratuitement, sans inscription.
Savoir où vous en êtes
7 questions sur votre entreprise, et vous obtenez vos dates d'échéance et la liste de ce qu'il vous reste à faire.
Générer une facture Factur-X
Un PDF lisible par tous, avec les données structurées exigées par la réforme à l'intérieur. Gratuit, sans compte, rien n'est conservé.
Questions fréquentes
- Je suis auto-entrepreneur en franchise en base de TVA, suis-je concerné ?
- Oui. La franchise en base vous dispense de facturer la TVA, pas d'être assujetti à la TVA. À ce titre, vous devez pouvoir recevoir des factures électroniques au 1er septembre 2026, et les émettre au 1er septembre 2027.
- Un PDF envoyé par email compte-t-il comme une facture électronique ?
- Non. Une facture électronique au sens de la réforme est un fichier structuré, lisible par une machine, aux formats Factur-X, UBL ou CII, transmis par une plateforme agréée. Un PDF classique envoyé en pièce jointe ne répond pas à l'obligation, même scanné ou signé électroniquement.
- Dois-je changer de logiciel de facturation ?
- Pas nécessairement. Beaucoup d'éditeurs mettent leur logiciel en conformité et se raccordent eux-mêmes à une plateforme. La bonne question à poser à votre éditeur est précise : produisez-vous du Factur-X, et par quelle plateforme mes factures transitent-elles ? Si la réponse est floue, prévoyez une solution de secours.
- Que devient le portail public de facturation gratuit annoncé au départ ?
- Le service gratuit d'émission et de réception que devait rendre l'État a été abandonné en octobre 2024. Le portail public conserve un rôle d'annuaire et de concentrateur de données, mais l'échange de factures passe désormais par une plateforme agréée — anciennement appelée plateforme de dématérialisation partenaire, ou PDP —, qui est un service privé immatriculé par l'administration. Obligatoire ne signifie pas payant : plusieurs plateformes proposent une offre gratuite, au moins pour la réception.
- Je ne facture que des particuliers, suis-je hors du dispositif ?
- Non, sur deux points. D'une part, vos ventes aux particuliers relèvent de l'e-reporting : vous devez en transmettre les données à l'administration, à une fréquence qui dépend de votre régime de TVA. Vos achats auprès de fournisseurs étrangers sont soumis à la même obligation. D'autre part, vos propres fournisseurs vous adresseront des factures électroniques : vous devez pouvoir les recevoir dès le 1er septembre 2026.
- Combien de temps dois-je conserver mes factures électroniques ?
- Dix ans, et dans leur format d'origine : conserver seulement un PDF lisible ne suffit pas. C'est un point sur lequel beaucoup de dirigeants se trompent, en supposant que leur plateforme archive indéfiniment — c'est à vérifier dans l'offre souscrite, ce n'est pas automatique.
- Que se passe-t-il si je ne suis pas prêt à la date prévue ?
- Le premier effet est opérationnel avant d'être financier : vos fournisseurs n'auront plus de moyen conforme de vous adresser leurs factures, avec un risque de blocage des paiements et de perte de TVA déductible faute de facture exploitable. S'y ajoutent des amendes : 50 € par facture non émise sous forme électronique (article 1737, III du code général des impôts) et 500 € par transmission de données manquante (article 1788 D), chacune plafonnée à 15 000 € par année civile.
7 questions, deux minutes
Le diagnostic tient compte de votre régime de TVA, de votre taille et des situations particulières.
Aucune inscription n'est demandée pour obtenir le résultat.